La compta agricole traverse une transformation profonde. Face aux exigences réglementaires croissantes et à la pression des marchés, les exploitants agricoles ne peuvent plus se contenter d'enregistrer des flux financiers classiques. Intégrer la durabilité dans leur gestion comptable est devenu une nécessité économique autant qu'environnementale. Seulement 30 % des exploitations agricoles en Europe ont déjà franchi ce cap, ce qui représente à la fois un retard collectif et une opportunité pour ceux qui s'y engagent dès maintenant. Les outils existent, les financements aussi. Ce guide détaille les étapes concrètes pour faire de votre comptabilité agricole un véritable levier de performance durable, sans jargon inutile et avec des repères actionnables.
Comprendre ce que recouvre la comptabilité durable en agriculture
La comptabilité verte désigne un système qui prend en compte les coûts environnementaux et sociaux des activités économiques, au-delà des seuls flux financiers traditionnels. Appliquée à l'agriculture, elle consiste à mesurer et à valoriser des éléments souvent invisibles dans un bilan classique : la qualité des sols, la consommation d'eau, les émissions de gaz à effet de serre ou encore l'impact sur la biodiversité locale.
La durabilité, au sens strict, désigne la capacité à répondre aux besoins du présent sans compromettre les ressources des générations futures. Traduite en termes comptables, cette définition oblige l'exploitant à considérer son exploitation comme un patrimoine vivant, dont la valeur ne se lit pas uniquement dans un résultat net annuel. Un champ épuisé par des pratiques intensives peut afficher de bons chiffres pendant cinq ans, puis s'effondrer. La comptabilité durable rend visible ce risque.
Concrètement, plusieurs indicateurs entrent dans ce cadre élargi. L'empreinte carbone de l'exploitation, le bilan azoté des cultures, la consommation d'intrants chimiques, mais aussi les conditions de travail des salariés agricoles saisonniers. Ces données ne remplacent pas la comptabilité traditionnelle : elles la complètent. Les Chambres d'Agriculture proposent depuis plusieurs années des outils de diagnostic permettant d'identifier les postes à intégrer en priorité selon le type d'exploitation.
Cette approche change aussi la lecture du temps. Là où un bilan annuel capte un instant, la comptabilité durable s'inscrit dans une logique pluriannuelle. Un investissement dans la haie bocagère ou dans la rotation des cultures génère des économies sur les intrants dans un délai de trois à cinq ans. L'enregistrer correctement dans les comptes, c'est éviter de le considérer comme une simple dépense et de le supprimer au premier arbitrage budgétaire.
Le Ministère de l'Agriculture et de la Souveraineté Alimentaire a publié plusieurs guides méthodologiques sur ce sujet, disponibles sur agriculture.gouv.fr. La FAO produit également des ressources statistiques permettant de benchmarker ses pratiques à l'échelle internationale. Ces références sont utiles pour calibrer ses propres indicateurs sans partir de zéro.
Les bénéfices concrets d'une gestion comptable verte
Adopter une comptabilité qui intègre les dimensions environnementales génère des avantages économiques mesurables. Le premier d'entre eux : la réduction des charges. Un suivi précis de la consommation d'eau, d'énergie et d'intrants permet d'identifier des gaspillages qui passent inaperçus dans une comptabilité standard. Une exploitation céréalière qui cartographie ses apports en fertilisants par parcelle peut réduire ses achats d'engrais de 10 à 20 % sans perte de rendement.
Le deuxième avantage touche à l'accès au financement. Les banques et les organismes de crédit agricole accordent une attention croissante aux critères ESG (environnementaux, sociaux et de gouvernance) dans leurs décisions de prêt. Une exploitation capable de présenter un bilan carbone ou un rapport de durabilité se positionne mieux pour obtenir des taux préférentiels. Ce n'est plus une tendance marginale : plusieurs établissements financiers ont formalisé ces critères dans leurs grilles d'analyse depuis 2022.
La relation avec les acheteurs évolue dans le même sens. Les grandes surfaces alimentaires et les distributeurs spécialisés imposent de plus en plus souvent des exigences de traçabilité environnementale à leurs fournisseurs. Disposer d'une comptabilité verte structurée facilite la production de ces justificatifs, sans travail supplémentaire de reconstitution à chaque audit.
Sur le plan fiscal, certaines dépenses liées à la transition écologique ouvrent droit à des déductions ou à des crédits d'impôt spécifiques. Un expert-comptable spécialisé en agriculture peut aider à identifier ces leviers, souvent sous-utilisés. La taxe sur le foncier non bâti, par exemple, peut être allégée dans certaines configurations lorsque des pratiques agro-environnementales sont certifiées.
Enfin, la durabilité comptable protège la valeur patrimoniale de l'exploitation. Un acheteur potentiel, qu'il s'agisse d'un repreneur familial ou d'un investisseur extérieur, accordera une prime à une exploitation dont les actifs naturels sont documentés et préservés. La terre bien gérée vaut plus que la terre épuisée. Cette réalité commence à se refléter dans les évaluations lors des transmissions.
Passer à l'action : intégrer la durabilité dans votre compta agricole
La mise en œuvre ne demande pas de tout réinventer. Elle s'appuie sur des pratiques existantes, enrichies par de nouveaux indicateurs. Voici les étapes à suivre pour engager cette transition de façon structurée :
- Réaliser un diagnostic de départ : identifier les postes de charges liés aux ressources naturelles (eau, énergie, intrants) et les pratiques ayant un impact environnemental direct.
- Choisir des indicateurs pertinents pour votre type d'exploitation : bilan carbone simplifié, consommation d'eau par hectare, part des surfaces en agriculture biologique ou en pratiques certifiées HVE.
- Adapter le plan comptable en créant des sous-comptes dédiés aux dépenses environnementales (investissements en haies, coûts de certification, matériel d'économie d'eau).
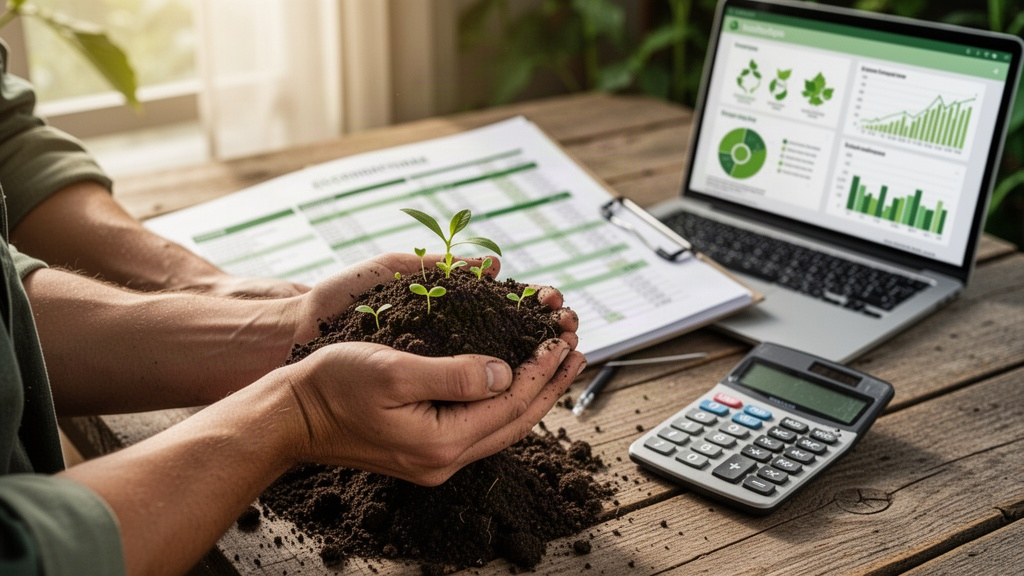
- Intégrer un tableau de bord annuel qui croise les données financières classiques avec les indicateurs de durabilité, pour visualiser l'évolution sur plusieurs exercices.
- Former ou accompagner le gestionnaire : un comptable ou un gestionnaire agricole qui ne maîtrise pas les référentiels environnementaux ne pourra pas exploiter ces données correctement.
La fréquence de mise à jour de ces indicateurs mérite attention. Un suivi annuel suffit pour les données de stock (qualité des sols, biodiversité), mais un suivi mensuel ou trimestriel s'impose pour les flux (consommation d'eau, d'énergie). Mélanger ces temporalités sans les distinguer brouille la lecture.
Les logiciels de gestion agricole récents intègrent des modules dédiés à ces suivis. Des solutions comme Isagri ou Smag permettent de connecter les données agronomiques et les données comptables dans une interface unique. L'investissement initial est amorti en deux à trois ans grâce aux économies générées sur les intrants et à la simplification des reportings réglementaires.
Un point souvent négligé : la cohérence entre les déclarations PAC et les données comptables durables. Les deux systèmes doivent parler le même langage. Un écart entre ce qui est déclaré à la Direction Départementale des Territoires et ce qui figure dans les comptes peut créer des problèmes lors des contrôles. Harmoniser ces flux d'information dès le départ évite des corrections coûteuses.
Financements et appuis disponibles pour franchir le pas
Les soutiens financiers existent et ils sont substantiels. Le montant moyen des subventions disponibles pour les projets de durabilité agricole en France atteint 1,5 million d'euros par projet éligible, selon les données publiées pour les dispositifs actifs. Ces enveloppes proviennent de sources diverses : fonds européens du Plan Stratégique National (PSN), aides régionales, crédits du plan France 2030 et dispositifs spécifiques portés par les Agences de l'Eau.
Les Chambres d'Agriculture jouent un rôle d'interface entre les exploitants et ces financements. Elles proposent des accompagnements individualisés pour monter des dossiers de subvention, identifier les dispositifs compatibles avec le type d'exploitation et calibrer les investissements éligibles. Ce service est souvent gratuit ou fortement subventionné pour les adhérents.
Les instituts de recherche agronomique, comme l'INRAE, développent des programmes de partenariat avec des exploitations pilotes. Participer à ces programmes permet d'accéder à des outils de mesure et de suivi sans les financer entièrement, tout en bénéficiant d'un accompagnement technique de haut niveau. Les résultats obtenus servent ensuite de références pour construire un dossier de financement solide.
Certaines ONG spécialisées proposent aussi des certifications environnementales reconnues par les acheteurs professionnels. Ces labels, obtenus après audit, valorisent les pratiques durables sur les marchés et ouvrent parfois des accès à des filières premium mieux rémunérées. Le coût de certification est généralement éligible à des aides publiques.
Une précaution s'impose : les montants de subventions varient selon les régions, les années budgétaires et les priorités politiques en cours. Avant de dimensionner un investissement sur la base d'une aide attendue, vérifier la disponibilité réelle des crédits auprès de la Chambre d'Agriculture locale ou de la DDT compétente. S'appuyer sur une promesse de financement non confirmée reste un risque de gestion.
La transition vers une comptabilité agricole durable n'est pas un exercice théorique réservé aux grandes exploitations. Elle s'adapte à toutes les échelles, à condition de commencer par des indicateurs simples, de les suivre avec rigueur et de s'appuyer sur les structures d'accompagnement qui existent déjà sur le territoire. Le premier pas reste le diagnostic : savoir d'où l'on part est la seule façon de mesurer où l'on va.